Привет! Это Потребсовет — команда юристов в Перми, которая помогает людям возвращать деньги за бракованные товары, спорить с маркетплейсами и взыскивать неустойки. Сегодня разбираем дело, которое касается каждого, кто брал кредит с «выгодным» предложением.
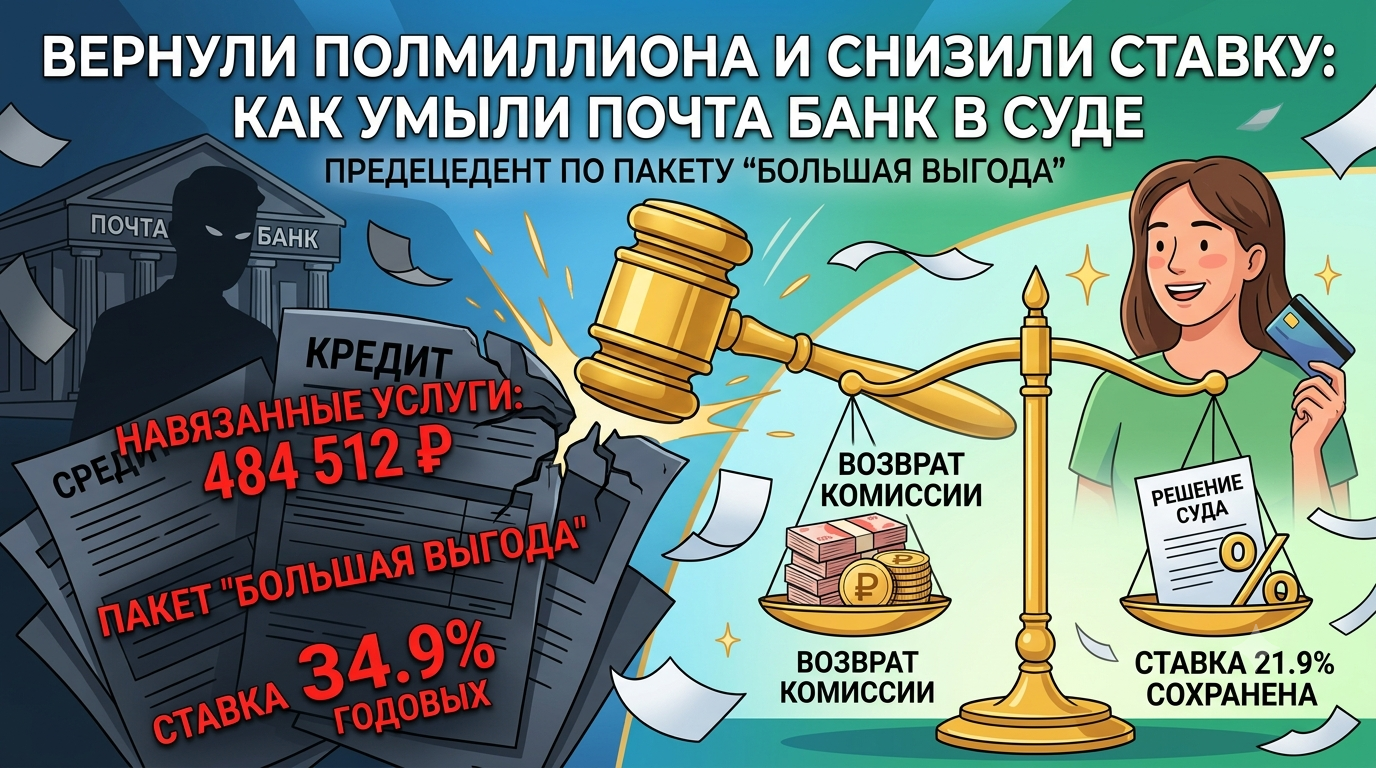
Представь: берёшь в Почта Банке кредит на 1,47 млн ₽. Тебе говорят: «Подключите услугу "Большая выгода" за 484 512 ₽, и мы снизим ставку с 34,9% до 21,9%». Ты соглашаешься. В деньгах вся сумма уходит на счёт, а потом банк списывает 484 512 ₽ за услугу. Потом ты узнаёшь, что это незаконно, требуешь вернуть деньги. Банк возвращает. Но тут же поднимает ставку обратно до 34,9%! Ты остаёшься с кредитом под огромные проценты, а деньги за услугу уже потратил. Идёшь в суд. И выигрываешь — признание пункта договора недействительным, установление ставки 21,9% и 30 000 ₽ компенсации!
Как заёмщице удалось доказать, что услуга «Большая выгода» — это скрытая комиссия за снижение ставки, и почему суд обязал нового кредитора установить правильную ставку, — читай дальше.
💳 История дела. Кредит, в котором скрыли полмиллиона
В сентябре 2024 года жительница Перми оформила в Почта Банке кредит на 1 965 511 рублей. Из них:
- 1 470 000 ₽ — реальные деньги, которые она получила;
- 484 512 ₽ — комиссия за подключение пакета услуг «Большая выгода».
Итоговая сумма кредита включала стоимость услуги, то есть заёмщица платила проценты ещё и на сумму комиссии.
Что обещал банк:
- Стандартная ставка — 34,9% годовых.
- При подключении «Большой выгоды» — скидка 13%, ставка становится 21,9%.
- Если отказаться от услуги — ставка возвращается к 34,9%.
Заёмщице объяснили: «Это выгодно, вы экономите на процентах». Она согласилась.
Но через некоторое время она узнала, что такая практика — незаконна. Плата за снижение процентной ставки — это скрытая комиссия, которую банк не имеет права взимать.
Истица написала претензию в банк, потом — финансовому уполномоченному. Банк вернул деньги за услугу — 484 512 ₽. Но в тот же момент поднял ставку по кредиту до 34,9%.
Истец оказалась в ситуации:
- деньги за услугу вернули;
- но ставка выросла до 34,9%;
- платить проценты теперь нужно по максимальной ставке.
Она пошла в суд.
🕵️ Кто виноват? Банк — за навязывание платной «скидки»
Позиция истца: услуга «Большая выгода» не создаёт отдельного имущественного блага. Это просто плата за согласование процентной ставки — обязанности банка при заключении договора. Увеличение ставки при отказе от услуги — незаконно.
Позиция банка: услуга включает «Персональное предложение» и «Низкую ставку», которые имеют практическую пользу. Истец была проинформирована, подписала договор добровольно.
Судья Данилова Ю.И. изучила все доказательства и пришла к выводу: условие об увеличении ставки при отказе от услуги — недействительно.
Что удалось доказать:
- Услуга не создаёт отдельного блага. Плата за снижение процентной ставки — это не услуга, а согласование существенного условия договора. Банк не вправе взимать за это отдельную плату.
- Банк занизил ставку, чтобы создать иллюзию «выгоды». Ставка 34,9% была завышена, чтобы потом «снизить» её до 21,9% за 484 512 ₽. На самом деле, реальная стоимость кредита была гораздо выше.
- Отказ от услуги не должен ухудшать положение заёмщика. Ст. 32 ЗОЗПП даёт потребителю право отказаться от услуги в любое время. Банк не может применять «санкции» в виде повышения ставки — это препятствует свободной реализации права.
- Банк России подтвердил незаконность практики. В информационном письме от 18.08.2023 № ИН-05-40/35 Банк России указал, что взимание дополнительной платы за снижение ставки — это ненадлежащая практика, ущемляющая права потребителей.
- Управление Роспотребнадзора поддержало истца. В адрес банка вынесено предостережение о недопустимости нарушений.
- Новый кредитор обязан установить правильную ставку. Права по договору уступлены ООО «СФО ПБ Сервис Финанс». Новый кредитор обязан применять ставку 21,9%.
⚖️ Судебный процесс. Суд на стороне потребителя
Дело рассматривал Дзержинский районный суд г. Перми под председательством судьи Даниловой Ю.И. Дело №2-298/2026
Ключевые выводы суда:
- Условие об увеличении ставки — недействительно. Пункт 4 Индивидуальных условий признан недействительным в части, касающейся повышения ставки при отказе от услуги.
- Обязанность установить ставку 21,9% — на новом кредиторе. Поскольку банк уступил права требования ООО «СФО ПБ Сервис Финанс», именно этот кредитор обязан установить правильную ставку. Почта Банк не является надлежащим ответчиком для этого требования.
- Моральный вред — с обоих ответчиков:
- С Почта Банка — 15 000 ₽ (за навязывание услуги и взимание комиссии).
- С ООО «СФО ПБ Сервис Финанс» — 5 000 ₽ (за неприменение правильной ставки после получения прав).
- Штраф — 7 500 ₽ и 2 500 ₽ соответственно.
- Судебные расходы — 10 000 ₽.
💰 Что взыскал суд
С АО «Почта Банк»:
Что взысканоСумма
Компенсация морального вреда
15 000 ₽
Штраф (50% от 15 000 ₽)
7 500 ₽
ИТОГО
22 500 ₽
С ООО «СФО ПБ Сервис Финанс»:
Что взысканоСумма
Компенсация морального вреда
5 000 ₽
Штраф (50% от 5 000 ₽)
2 500 ₽
ИТОГО
7 500 ₽
Общее:
Что взысканоСумма
Судебные расходы (солидарно)
10 000 ₽
ВСЕГО
40 000 ₽
Плюс:
- ✅ признан недействительным пункт договора об увеличении ставки;
- ✅ на ООО «СФО ПБ Сервис Финанс» возложена обязанность установить ставку 21,9% с момента заключения договора.
Что важно: истец не требовала возврата 484 512 ₽, потому что банк уже вернул эту сумму. Но главный результат — ставка 21,9% вместо 34,9% на весь оставшийся срок кредита. Это сэкономит сотни тысяч рублей в будущем.
🕵️ Как банки маскируют скрытые комиссии
- «Скидка за подписку». Банк предлагает платную услугу, обещая снизить ставку. На самом деле, ставка изначально завышена, а скидка — это возврат к реальной ставке за деньги.
- «Услуга включает полезные опции». В пакет входят кэшбэк, переводы без комиссии и т.д. Но их реальная стоимость — копейки, а платят за них сотни тысяч рублей. Основная цена — именно за «снижение ставки».
- «Откажетесь — ставка вырастет». Это прямое препятствие праву потребителя отказаться от услуги (ст. 32 ЗОЗПП). Банк не может применять санкции за реализацию законного права.
- «Комиссия включена в сумму кредита». Вы платите проценты не только на реальные деньги, но и на сумму комиссии. Банк зарабатывает дважды: на комиссии и на процентах с неё.
📋 Что делать, если вам навязали платную «скидку» по кредиту
- Внимательно читайте договор. Если ставка «снижается» за отдельную плату — это красный флаг.
- Сравнивайте реальную стоимость кредита. Полная стоимость кредита (ПСК) должна быть указана в договоре. Если она высокая, а ставка «низкая» — значит, вы платите за неё отдельно.
- Пишите претензию в банк. Требуйте вернуть деньги за услугу и установить ставку, которая была обещана.
- Обращайтесь к финансовому уполномоченному. Если банк отказывает — это бесплатный и быстрый способ урегулировать спор.
- Идите в суд. Даже если банк вернул деньги за услугу, он не вправе поднимать ставку. Это отдельное нарушение.
- Сохраняйте все документы. Договор, график платежей, переписку с банком, ответы на претензии — всё это доказательства.
- Обращайтесь к юристам. Споры с банками сложны, но выигрышны. В Потребсовете мы помогаем собирать доказательства и добиваться справедливости.
🧠 Выводы для читателя
Это дело — важный урок для всех, кто берёт кредиты с «выгодными» предложениями.
Что доказано:
- Платное снижение ставки — это скрытая комиссия. Банк не имеет права взимать плату за согласование процентной ставки — это его прямая обязанность при заключении договора.
- Отказ от услуги не должен ухудшать положение заёмщика. Вы имеете право отказаться от допуслуг в любое время. И банк не может за это «наказывать» повышением ставки.
- Новый кредитор обязан соблюдать условия. Если банк уступил права по договору, новый кредитор должен применять ту же ставку, что была согласована.
- Даже если деньги за услугу вернули — это не конец. Банк не может просто так поднять ставку. Это отдельное нарушение, за которое тоже положена компенсация.
Главный урок: не верьте обещаниям «скидки» за отдельную плату. Реальная ставка по кредиту — это то, что указано в ПСК. А если вам навязали услугу — требуйте не только возврата денег, но и сохранения «скидочной» ставки.
В Потребсовете мы каждый день видим такие ситуации. И каждый раз напоминаем: вы имеете право на честные условия кредита. Банк не может брать деньги за снижение ставки.
🔗 Заключение
Если вам навязали платную услугу при кредите — не отчаивайтесь. Закон на вашей стороне. Мы поможем вернуть деньги, признать условия недействительными и установить правильную ставку.
Подробнее о том, как мы работаем по гонорару успеха: Гонорар успеха →
Похожая ситуация? Узнайте, как мы помогаем в спорах с банками: Споры с банками →
Потребсовет всегда на вашей стороне. Заходите на potreb-sovet.ru, оставляйте заявку — и мы разберёмся с вашим случаем.